資料に平均の収支差率が示されると、そのサービスの経営は厳しいのか、比較的安定しているのかを判断したくなります。ただ、同じサービスでも、単独で運営する場合と、他の施設や高齢者向け住宅に併設する場合では条件が違います。第257回では、数字の中身を分けて分析する必要性が指摘されました。
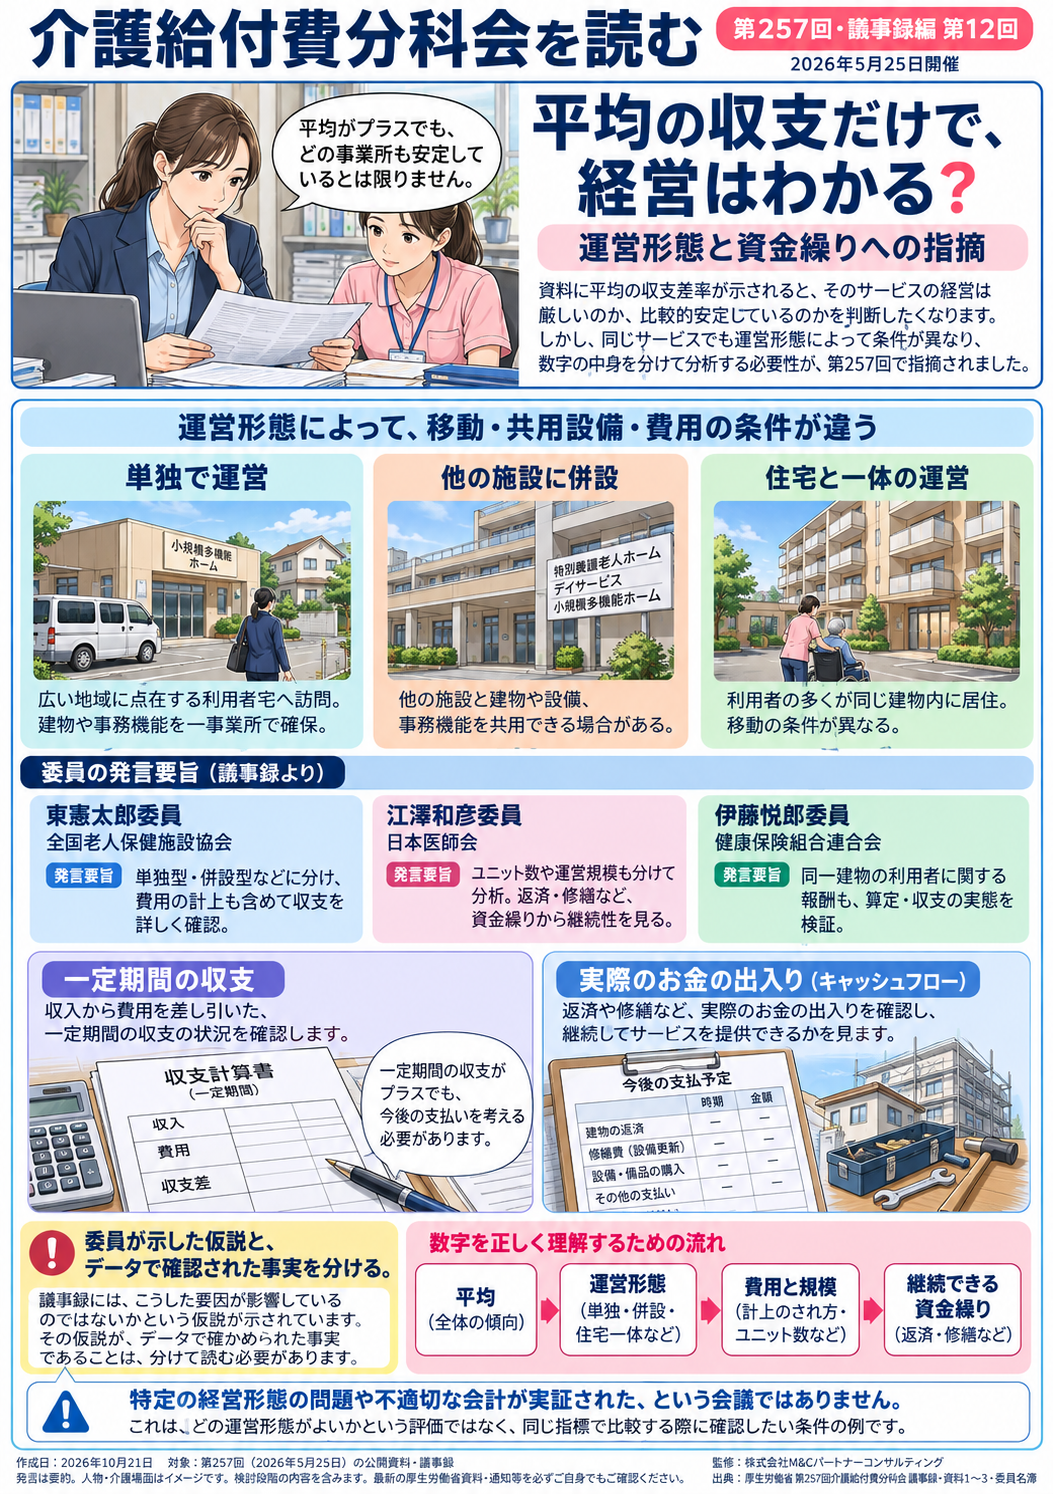
全国老人保健施設協会の東憲太郎委員は、小多機や看多機の経営状況について、単独型、併設型、集合住宅と一体になった形態などを区別して見るべきだと述べています。平均の数字が改善していても、経営が厳しい事業所がある実態を、運営形態の違いから確認する必要があるという問題提起です。
説明のための例ですが、広い地域に点在する利用者宅へ訪問する事業所と、利用者の多くが同じ建物内に住む事業所では、移動の条件が違います。また、建物や事務機能を他の事業と共用できる場合と、一事業所で確保する場合でも費用構造は異なります。これは、どちらの運営がよいかという評価ではなく、同じ指標で比較する際に確認したい条件の例です。
東委員は、グループホームについても、単独型と併設型の収支を詳しく見る必要があると述べました。法人内で複数の事業を運営する場合の、地代や光熱費などの計上のされ方にも言及しています。ここは、実際に不適切な会計処理が確認されたという話ではありません。平均値をどう解釈するかについて、費用の扱いまで確認する必要があるという発言です。
また、特定の事業形態が平均の収支を押し上げている可能性についての東委員の発言も、分析結果として確定した事実とは分けて読む必要があります。議事録に仮説が示されていることと、その仮説がデータで確かめられたことは別です。コラムでも、その区別を崩さずにお伝えしたいところです。
日本医師会の江澤和彦委員は、グループホームの収支について、土地・建物の返済や修繕費を賄いながら経営を続けられるかという視点を示しました。さらに、1ユニット、2ユニット、3ユニット以上といった規模の違いや、複数のホームを運営する場合を分けて確認する必要があると述べています。
ここで出てくるキャッシュフローは、実際のお金の出入りという意味です。一定期間の収支差がプラスであっても、その先に返済や設備更新などの支払いがあれば、手元のお金にどの程度の余裕があるかも確認しなければなりません。江澤委員は、継続的にサービスを提供できるかを、そうした資金の面からも見ようとしているのですね。
健康保険組合連合会の伊藤悦郎委員も、小多機・看多機の同一建物の利用者に関する基本サービス費について、算定や収支の実態を検証したうえで必要な見直しを考えるべきだと述べました。立場は違っても、運営の実態に即して報酬を考えるために、数字を詳しく見る必要性が示されています。
平均値は、全体の傾向をつかむ大切な資料です。一方で、平均がプラスであることと、全ての事業所が安定していることは同じではありません。私は、この回の議論を、平均の数字を出発点に、事業形態、規模、費用、資金繰りまで確認していくための問いとして読みます。報酬を上げるか下げるかという結論の前に、何を比較している数字なのかをそろえることが求められています。
図解マンガでポイントを確認
文責・監修:株式会社M&Cパートナーコンサルティング
原稿作成日:2026年10月21日
対象:2026年5月25日開催・第257回社会保障審議会介護給付費分科会の公開資料・議事録
本稿は第257回当日の議論を対象とし、後続会議の結論を反映した現行制度の案内ではありません。検討段階の提案を含むため、最新の厚生労働省資料・通知等は読者ご自身でもご確認ください。
出典・参照箇所
厚生労働省 第257回社会保障審議会介護給付費分科会 議事録 11、20~21、24頁(PDFのページ番号)
上記資料・議事録をもとに発言を要約し、解説を加えて作成。所属・役職は会議当日。最新の厚生労働省資料・通知等は読者ご自身でもご確認ください。