対象:第270回介護給付費分科会の公開資料。議事録は反映していません。
こんにちは。村上佳子です。
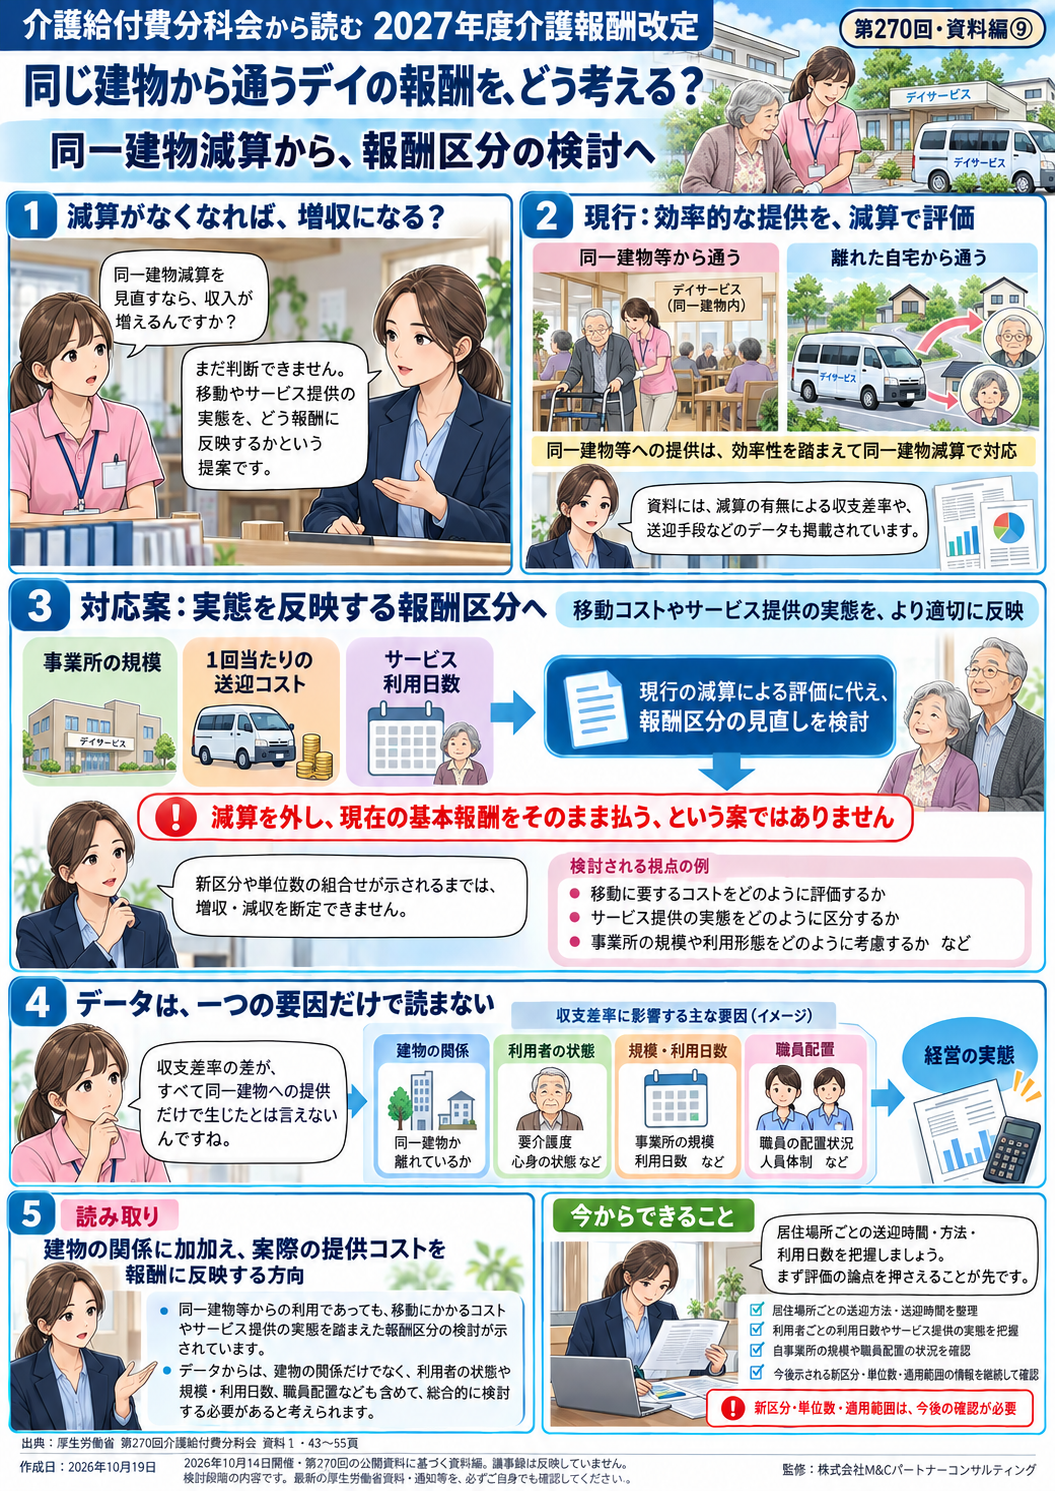
今回の資料には、通所介護等の同一建物減算に関わる提案があります。ただ、「減算をなくす方向」とだけ理解すると、提案の意味を取り違えてしまいます。
検討されているのは、移動やサービス提供の実態を、報酬にどのように反映するかということです。
現行は、効率的に提供できることを減算で評価
資料では、同一建物等に住む利用者への通所サービスは、効率的なサービス提供が可能になることを踏まえ、同一建物減算で対応していると説明しています。
一方、実態を捉える要素は、建物の関係だけではありません。
資料には、同一建物減算の有無による収支差率や、送迎手段などのデータが掲載されています。対応案では、事業所の規模、1回当たりの送迎コスト、サービス利用日数にも着目しています。
同じ建物から通う場合と、離れた自宅を巡回する場合では、移動にかかる負担が異なります。その違いを、現在の仕組みで適切に評価できているかが問われています。
「減算に代わる報酬区分」を検討する案
対応案は、送迎コスト等を踏まえた適切な評価を行うとともに、現行の減算による評価に代えて、移動コストやサービス提供の実態をより適切に反映した報酬区分の見直しを検討するという内容です。
ここで重要なのは、「減算を外して、現在の基本報酬をそのまま支払う」とは書かれていないことです。
減算という方法を変更しても、別の報酬区分で評価するなら、収入が増えるか減るかは、その区分や単位数によって変わります。この資料では、具体的な新区分と単位数の組合せまでは示されていません。
対象範囲についても、資料が用いている「同一建物等」と、新たな報酬区分の適用範囲が、どのように整理されるかを確認する必要があります。
一つの数字だけで経営実態を判断しない
収支差率の比較も、丁寧に読む必要があります。建物の関係以外に、事業所規模、利用者の状態、利用日数、職員配置など、経営に影響する要素があるからです。
資料に差が示されていることと、その差のすべてが同一建物への提供によって生じたと証明されたことは、同じではありません。
私の読み取りでは、今回は建物の関係だけでなく、実際の提供コストをもう少し細かく報酬に反映しようとする提案です。
事業所では、利用者の居住場所ごとの送迎時間や方法、利用日数などを把握しておくとよいでしょう。現段階で収入を断定的に予測するより、何が評価の対象として検討されているかを押さえることが先です。
文責:株式会社M&Cパートナーコンサルティング
原稿作成日:2026年10月19日
※本稿は検討段階の公開資料に基づきます。同一建物減算の撤廃による増収や、新たな報酬区分の内容が決定したものではありません。最新の公式資料・通知等を、ご自身でも確認してください。