こんにちは。M&Cパートナーコンサルティング代表の村上佳子です。
最終回は、令和8年度診療報酬改定で新設された
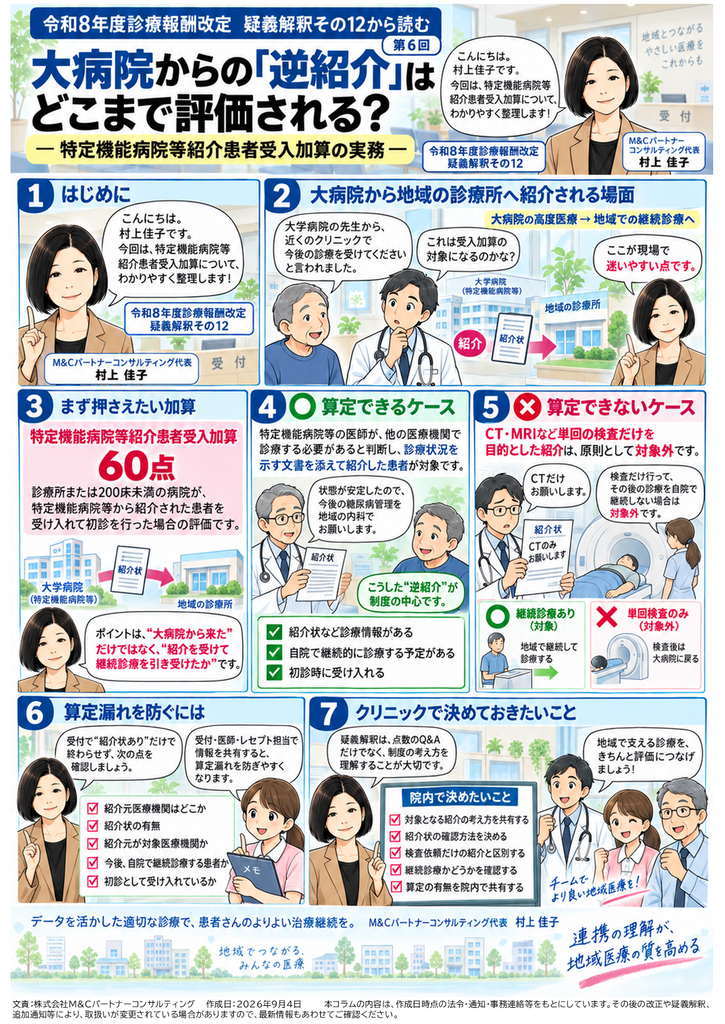
特定機能病院等紹介患者受入加算 60点
についてお話しします。
これは一言で言うと、
大病院から地域の診療所などへ患者さんを戻していく「逆紹介」を評価する加算
です。
対象となるのは診療所または許可病床数200床未満の病院で、特定機能病院、一定規模以上の地域医療支援病院、紹介受診重点医療機関などから紹介を受けて初診を行った場合です。
大病院は高度・専門医療を担い、状態が安定した患者さんの日常的な管理は地域で行う。
令和8年度改定では、この役割分担をより強く進めています。
■「紹介状があれば60点」ではありません
今回の疑義解釈その12で重要なのは、この加算の対象となる「紹介」の意味が明確になったことです。
特定機能病院等の医師が、
他の医療機関で診療する必要があると判断し、診療状況を示す文書を添えて紹介した患者
について、地域の医療機関が初診を行った場合に算定できます。
文書は電子的に送付されたものも含まれます。
つまり、
単に患者さんが、
「大学病院の先生から、近所のクリニックに行くよう言われました」
と言って来院しただけでは、確認が不足する可能性があります。
診療状況を示す文書が重要です。
■CTやMRIだけの依頼は対象外
さらに今回、非常に大切なことが示されています。
たとえば大病院から、
「この患者さんのCTだけ撮ってください」
と紹介された。
検査をして結果を大病院へ返し、その後は大病院で診療を続ける。
このようなケースでは、原則として今回の加算の対象にはなりません。
なぜなら、この加算でいう紹介は、
複数回の受診を通じた継続的な治療管理を前提としている
からです。
単回の画像検査だけを目的とした紹介など、その後の継続診療を予定していない場合は対象外と明確に示されました。
ここはぜひ覚えておいてください。
■大病院から「診療そのもの」を引き受ける加算
したがって、この加算を理解するときは、
「大病院から患者が来た」
ではなく、
「大病院から、その患者さんの継続的な診療を引き受けた」
と考えると分かりやすいと思います。
たとえば大学病院で糖尿病を診てもらっていた患者さんについて、
「状態が安定したので、今後の日常的な糖尿病管理は近隣の内科でお願いします」
という形で紹介された。
こうしたケースこそ、制度が想定している場面でしょう。
そして状態が悪化したときや専門治療が必要になったときには、再び大病院と連携する。
これが地域医療の役割分担です。
■受付で紹介元を確認できていますか?
この加算は60点です。
決して巨大な点数ではありません。
でも、大学病院や地域の基幹病院の近くにあるクリニックでは、対象患者が継続的に来る可能性があります。
そこで確認していただきたいのが受付です。
新患の患者さんが紹介状を持って来院したとき、
「紹介状あり」
だけで処理していないでしょうか。
少なくとも、
- 紹介元医療機関
- 紹介状の有無
- 紹介元が対象となる医療機関か
- 今後、自院で継続診療する患者なのか
が分かるようにしておくと、算定漏れを防ぎやすくなります。
■疑義解釈は「点数を取るため」だけに読むものではない
今回、6回にわたって疑義解釈その12を見てきました。
健診と保険診療。
BCP。
糖尿病患者の眼科・歯科連携。
医療DX。
CPAP。
そして大病院から地域への逆紹介。
一見すると、ばらばらの話に見えます。
でも共通しているのは、
診療報酬が、実際の診療や医療機関の体制をかなり細かく見るようになっている
ということです。
「届出を出した」
「紹介状を書いた」
「検査をした」
だけではなく、
なぜ行ったのか。
どんな体制で行っているのか。
継続して要件を満たしているのか。
そこまで確認されるようになっています。
だから私は、疑義解釈を単なる「請求のQ&A」として読むのは、もったいないと思っています。
疑義解釈には、
厚生労働省がその診療報酬をどう運用してほしいと考えているか
がよく表れます。
その考え方を理解したうえで、
良い診療を行う。
院内の運用を整える。
そして、行った診療は漏らさず、正しく算定する。
これがこれからのクリニックの診療報酬管理ではないでしょうか。
今回の「疑義解釈その12」も、ぜひ一度、自院の運用と照らし合わせて確認してみてください。